Domain h2-pure.de kaufen?
Wir ziehen mit dem Projekt
h2-pure.de um.
Sind Sie am Kauf der Domain
h2-pure.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain h2-pure.de kaufen?
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
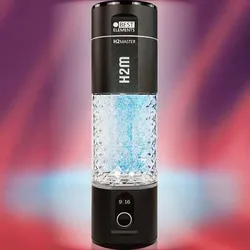
H2-Master XL PLUS-V3 | Wasserstoff BoosterH2Master XL PLUS V3 | Wasserstoff Booster Der H2Master XL PLUS V3 ist technisch identisch zum H2Master Plus V2, hat aber 280ml Fassungsvermögen statt 220ml. Der H2Master XL PLUS V3 ist ein tragbarer Wasserstoff-Booster und Generator, der in sehr kurzer Zeit einen hohen Wasserstoffgehalt in Trinkwasser erzeugen kann. Er erzielt einen zertifizierten Wasserstoffgehalt von bis zu 5.140 ppb oder 5,1 ppm. Dieser Wasserstoff-Booster eignet sich für verschiedene Arten von Wasser. Dank der innovativen SPE-Technologie (Solid Polymer Electrolytes) mit einer PEM-Membran (Proton Exchange Membrane) trennt der H2Master XL PLUS Wasserstoff und Sauerstoff, was hochreines Wasserstoffwasser produziert. Durch diese Trennung von Wasserstoff und Sauerstoff entsteht mehr Platz für den Wasserstoff, wodurch eine höhere Konzentration erreicht werden kann als bei vielen anderen Wasserstoffgeneratoren oder stationären Wasserionisierern. Die Vorteile des H2Master XL PLUS V3 Wasserstoffboosters von BestElements...335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen H2 Wasserstoff - 100x15 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 100x15 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen H2 Wasserstoff 15x100mm Das gelbe Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet....1,44 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen H2 Wasserstoff - 187x26 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen H2 Wasserstoff 26x187mm Das gelbe Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet....3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
PulmoVolta® H2 Mobil | Wasserstoff-InhalatorJetzt inklusive gratis 1x AquaVolta Turbo 3.0 Wasserstoffbooster! Der neue mobile AquaVolta ® H2 Mobil Wasserstoffinhalator zur Inhalation von reinem Wasserstoff (H2). Bis zu 150 ml pro Minute H2 Gas kann der AquaVolta ® H2 mobil herstellen. Dank des mitgelieferten T-Verbinders, können Sie H2-Gas (120ml/min) und Sauerstoff-Gas (60ml/min) im Mix inhalieren. Daten AquaVolta® H2 Mobil Wasserstoffinhalator zur Inhalation von Wasserstoff (H2-Gas, nach Herstellerangabe 99,999 % rein) H2-Generator mit bis zu 150ml/Min H2-Gas-Ausbeute Inhalation von H2-Gas (120ml/Min) | keine Sauerstoff Inhalation sehr effiziente Wasserstoff-Produktion dank MEA-SPE Membrantechnologie inkl. H2-Turbo 3.0 Booster um wasserstoffreiches Wasser mit hohen H2 Konzentrationen herzustellen inkl. Diffusionsstab aus Edelstahl um das produzierte H2 Gas in Getränke wie z.B. Obstsäfte, Smoothies u.ä. zu übertragen Gerätemaße (LxBxH): 14,5 × 14,5 × 16 cm | 2kg 3 Jahre Garantie | Wichtige Information: Garantie AquaVolta Tu...1270,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Wasserstoff-wassergenerator, Dual-kammer-technologie, Touchscreen-steuerung, Schwarzhydratationsunterstützung : erleben sie verbesserte hydration mit hochkonzentriertem wasserstoffwasser, das ihr allgemeines wohlbefinden fördert. innovative technologie : genießen sie eine effiziente wasserstoffproduktion mit fortschrittlicher zweikammertechnologie, die optimale leistung gewährleistet. intuitive bedienung : erstellen sie mühelos wasserstoffwasser mit einem benutzerfreundlichen touchscreen-display, das die hydration einfach und zugänglich macht. mühelose wartung : profitieren sie von einer automatischen reinigungsfunktion, die ihr gerät sauber und einsatzbereit hält, ohne zusätzlichen aufwand. portabler komfort : nehmen sie ihre hydration unterwegs mit einem kompakten design, das nahtlos in ihren alltag passt und dafür sorgt, dass sie überall erfrischt bleiben. Spezifikation: material: titan energiequelle: batterie verwung: krug wasserqualitätsanforderungen: hochwertiges trinkwasser funktion: direktes trinken typ: ionisierer Die von Ihnen gekaufte Variante ist: schwarz195,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
H2-Master XL PLUS-V3 | Wasserstoff BoosterH2Master XL PLUS V3 | Wasserstoff Booster Der H2Master XL PLUS V3 ist technisch identisch zum H2Master Plus V2, hat aber 280ml Fassungsvermögen statt 220ml. Der H2Master XL PLUS V3 ist ein tragbarer Wasserstoff-Booster und Generator, der in sehr kurzer Zeit einen hohen Wasserstoffgehalt in Trinkwasser erzeugen kann. Er erzielt einen zertifizierten Wasserstoffgehalt von bis zu 5.140 ppb oder 5,1 ppm. Dieser Wasserstoff-Booster eignet sich für verschiedene Arten von Wasser. Dank der innovativen SPE-Technologie (Solid Polymer Electrolytes) mit einer PEM-Membran (Proton Exchange Membrane) trennt der H2Master XL PLUS Wasserstoff und Sauerstoff, was hochreines Wasserstoffwasser produziert. Durch diese Trennung von Wasserstoff und Sauerstoff entsteht mehr Platz für den Wasserstoff, wodurch eine höhere Konzentration erreicht werden kann als bei vielen anderen Wasserstoffgeneratoren oder stationären Wasserionisierern. Die Vorteile des H2Master XL PLUS V3 Wasserstoffboosters von BestElements...335,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Ähnliche Suchbegriffe für Aufwendungen
-
Rohrleitungskennzeichen H2 Wasserstoff - 100x15 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 100x15 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen H2 Wasserstoff 15x100mm Das gelbe Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet....1,44 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen H2 Wasserstoff - 187x26 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 187x26 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen H2 Wasserstoff 26x187mm Das gelbe Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet....3,28 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen H2 Wasserstoff - 270x37 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 270x37 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen H2 Wasserstoff 37x270mm Das gelbe Einzeletikett ist rechts und links mit jeweils einer Pfeilspitze ausgestattet....3,83 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Rohrleitungskennzeichen H2 Wasserstoff - 33000x180 mm Folie selbstklebendRohrleitungskennzeichen H2 Wasserstoff - 33000x180 mm Folie selbstklebend Rohrleitungskennzeichnung Brennbare Gase Rohrleitungskennzeichen Erdgas 90mm Breit, für Rohrleitungen ab 2 Zoll = 50mm &empty Das gelbe Einzeletikett ist rechts und links mit...370,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.